
Calcul de la CSG sur salaire, retraite et allocations
 Francois
•
6 septembre 2026
Le calcul de la CSG est un repère essentiel dès qu’un prélèvement social apparaît sur votre fiche de paie, votre retraite ou votre déclaration. Il représente une part souvent discrète, mais bien réelle, de votre budget mensuel, et il influence directement ce que vous touchez à la fin du mois. Comprendre ce mécanisme permet de lire un bulletin sans stress, d’anticiper le montant retenu et de vérifier si la retenue appliquée est cohérente avec votre situation. C’est aussi un sujet utile pour mieux suivre l’impact fiscal de vos revenus.
Calcul de csg désigne donc la méthode qui sert à déterminer la base retenue, le montant prélevé et la manière de lire une ligne de paie ou de pension. Dans les faits, cela vous aide à savoir pourquoi une somme précise est retirée, comment elle est traitée ensuite et ce que vous pouvez vérifier sur vos documents. Nous allons voir la définition, la méthode, les cas concrets, l’exonération et l’impact fiscal, avec des repères simples et concrets.
Comprendre la CSG et son rôle dans les prélèvements sociaux
Pourquoi cette contribution existe-t-elle ?
La csg, ou contribution sociale généralisée, finance une partie de la protection social en France. Elle a été pensée comme un prélèvement plus large qu’une simple cotisation, afin de participer au financement de la sécurité et de certains services liés à la solidarité. Sur un salaire comme sur une pension, la csg peut donc apparaître comme une contribution visible, mais son objectif reste collectif : répartir l’effort social entre plusieurs catégories de ressources, avec une information claire pour le lecteur attentif.
Pour le salarié, la csg se voit souvent sur la paie, tandis que pour un retraité elle peut apparaître sur la pension. Dans les deux cas, la csg s’inscrit dans le paysage social des retenues obligatoires. On la confond parfois avec une autre contribution, alors qu’elle répond à une logique différente. Retenez surtout qu’elle sert à financer un système social large, sans être un service payé à l’unité, et qu’elle suit des règles distinctes selon la nature du revenu. Pour approfondir ce sujet, consultez notre guide sur fiche de paie de cadre.
CSG, CRDS et autres prélèvements : ne plus les confondre
La csg est souvent associée à la CRDS, mais les deux ne jouent pas exactement le même rôle. La csg est une contribution sociale majeure, alors que la CRDS a été créée pour aider à résorber la dette social. Cette distinction compte, car la ligne visible sur un bulletin peut mélanger plusieurs retenues et brouiller la lecture. En pratique, la csg est plus fréquente, plus connue et plus structurante dans le prélèvement social global.
- La csg finance la protection social et apparaît sur plusieurs types de ressources.
- La CRDS accompagne souvent la csg, mais sa finalité reste différente.
- Le salarié voit ces lignes sur la paie, tandis qu’un retraité les retrouve sur sa pension.
Si vous lisez votre bulletin avec attention, vous verrez que la csg n’est pas une cotisation isolée : elle s’insère dans un ensemble de retenues qui expliquent le net perçu. Cette information devient vite utile quand on compare deux mois de paie ou deux pensions, surtout lorsqu’une variation de montant surprend.
La base de calcul expliquée pas à pas
Comment passer du brut à la base soumise ?
Le calcul commence toujours par la base, c’est-à-dire l’assiette retenue pour appliquer la csg. Sur un salaire brut, on ne prélève pas forcément sur chaque euro de la même façon : certains éléments entrent dans la base, d’autres non. Le brut sert donc de point de départ, mais la base finale peut être légèrement différente selon la nature des sommes versées. C’est là que le calcul devient lisible si vous distinguez bien brut, base et montant prélevé.
Pour un salaire de 2 300 euro brut, la base soumise peut être proche du brut, puis ajustée selon certains éléments. Pour un autre salaire de 3 800 euro brut, le montant prélevé sera plus élevé parce que la base retenue augmente. Le calcul s’appuie donc sur une logique simple : plus la base est large, plus le montant final grimpe. Le premier réflexe consiste à vérifier ce qui entre dans l’assiette et ce qui en sort.
| Base | Montant prélevé |
|---|---|
| Assiette retenue après ajustements | Somme calculée selon le taux applicable |
| Exemple à 2 300 euro brut | Prélèvement plus faible qu’à 3 800 euro brut |
La formule simple à retenir pour estimer le montant
Pour calculer la csg, retenez une formule très simple : base x taux = montant. Le calcul est donc rapide si vous connaissez la base exacte et le taux applicable. Sur une base de 2 000 euro avec un taux de 9,2 %, le montant atteint 184 euro. Sur une base de 3 000 euro, le même taux conduit à 276 euro. Ce calcul donne un ordre de grandeur utile, même avant de lire la ligne détaillée sur la paie.
Dans la vie réelle, le prélèvement peut aussi varier selon les lignes de rémunération et les règles propres à votre situation. Le calcul reste pourtant le même dans son principe : on part de la base, on applique le taux, puis on obtient le montant. Si vous voulez calculer rapidement, gardez cette logique en tête et comparez-la avec votre bulletin pour repérer toute différence inhabituelle.
Lire une fiche de paie sans se tromper
Où repérer la ligne CSG/CRDS sur le bulletin ?
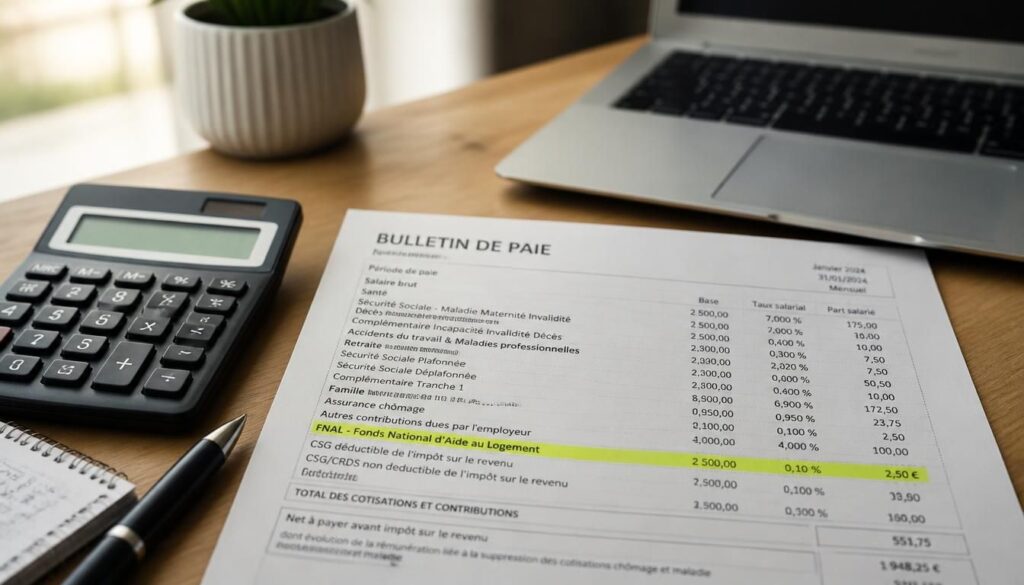
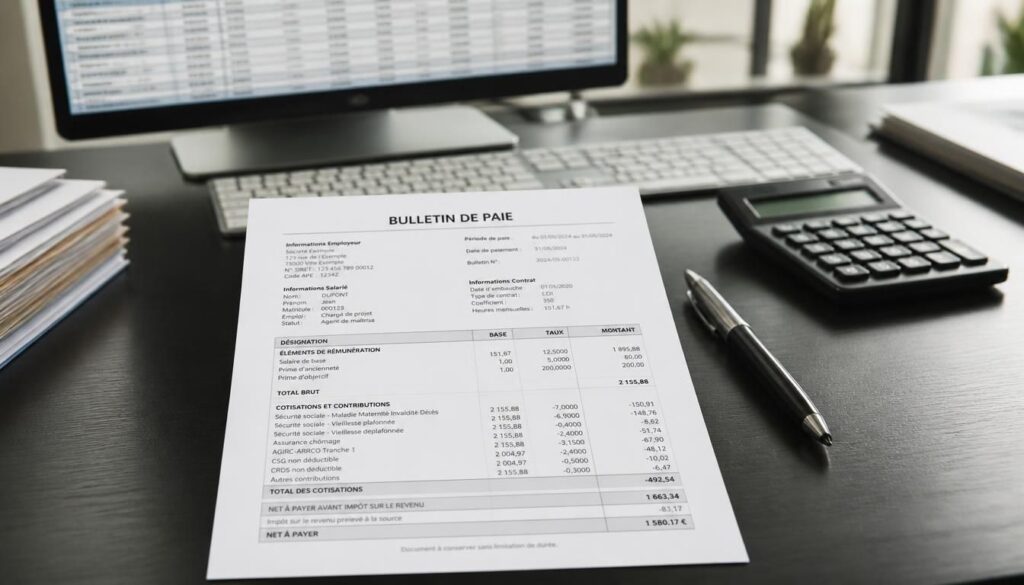
Sur la paie, la ligne CSG/CRDS se trouve généralement dans la zone des cotisation et des retenues sociales. Le salarié peut la repérer en regardant la base, le taux et le montant prélevé, souvent juste après le salaire brut et avant le net imposable. Dans une entreprise, le service paie ou le SIRH affiche souvent ces éléments de manière standardisée, ce qui facilite la lecture si vous savez où regarder.
Une paie simplifiée peut montrer un salaire brut, une ligne CSG/CRDS, puis le net à payer. Pour le salarié, cette lecture devient plus claire quand la déclaration interne ou le logiciel de paie détaille les rubriques. La solution consiste à comparer le montant affiché avec la base retenue et à vérifier si une cotisation particulière a modifié la somme finale. Vous gagnez ainsi en compréhension et en autonomie.
- Vérifiez la base affichée avant de regarder le montant final.
- Comparez la ligne CSG/CRDS avec les autres cotisation sociales.
- Contrôlez si la paie mentionne une régularisation du mois.
- Demandez au service paie une explication si une différence vous surprend.
Ce que révèlent les heures supplémentaires et les primes
Les heures supplémentaires et les primes peuvent modifier la paie, car elles augmentent la base de calcul de certaines retenues. Pour un salarié, une heure supplémentaire bien payée peut faire monter le brut, puis la csg suit cette hausse selon les règles applicables. Dans une entreprise, cela se voit souvent sur un mois chargé, quand la paie dépasse les repères habituels et que le net varie davantage que prévu.
Si une prime de 250 euro s’ajoute à la rémunération, le montant prélevé évolue aussi. Cela ne veut pas dire qu’il y a erreur : le calcul reflète simplement une base plus large. L’idéal est de comparer deux bulletins de paie, l’un sans variable et l’autre avec variable, pour voir l’effet exact. Cette lecture évite bien des doutes, surtout quand l’heure supplémentaire change le total d’un mois sur l’autre.
Les taux applicables selon chaque situation
Pourquoi le taux change-t-il d’un revenu à l’autre ?
Le taux de csg n’est pas identique pour tous les revenus, car le barème dépend de la nature de la ressource. Un revenu d’activité, une pension ou un revenu de remplacement ne suivent pas toujours le même taux, ce qui explique les écarts observés d’un document à l’autre. En pratique, le taux peut aussi varier selon le niveau de ressources du ménage, ce qui rend la lecture plus fine qu’il n’y paraît au premier regard.
Le barème distingue plusieurs situations et peut entraîner une hausse ou un maintien du taux selon le seuil atteint. Par exemple, un écart de quelques centaines d’euro sur le revenu fiscal peut changer le taux appliqué. Cette logique évite un traitement uniforme, mais elle oblige à vérifier les règles exactes. Quand vous comparez deux situations, regardez toujours le revenu concerné, le seuil retenu et le taux affiché : le calcul devient alors plus lisible.
- Les revenus d’activité suivent un barème spécifique.
- Les pensions et les revenus de remplacement obéissent à d’autres règles.
- Le taux peut changer si un seuil de ressources est franchi.
Quand un taux réduit ou un barème particulier s’applique
Un taux réduit peut s’appliquer lorsque le revenu reste sous un seuil défini par le barème. Dans certains cas, la hausse n’intervient qu’une fois, puis le taux reste stable tant que la situation ne change pas. Le ménage doit alors surveiller ses ressources globales, car une petite variation peut suffire à modifier le traitement social. Cette logique vaut autant pour une pension que pour un autre revenu concerné.
Le taux réduit n’est pas automatique : il dépend de critères précis, souvent liés au niveau de ressources et à la nature du revenu. Si vous êtes proche du seuil, il faut relire les avis reçus et vérifier le barème applicable. Un changement de quelques euro peut suffire à faire basculer le calcul, d’où l’intérêt de conserver ses documents et de comparer les périodes. Ainsi, vous évitez les mauvaises surprises.
Déductible ou non déductible : l’effet fiscal à connaître
Ce que change la part déductible sur l’impôt
La part déductible de la csg a un effet direct sur l’impôt, car elle vient diminuer une fraction du revenu imposable. Autrement dit, une partie du prélèvement social n’est pas perdue pour le calcul fiscal : elle réduit la base soumise à l’imposition. Cette mécanique est discrète, mais elle compte quand on veut comprendre le net imposable et l’impact réel sur le budget annuel.
Si votre revenu génère 120 euro de csg déductible sur un total de 200 euro, seule cette part déductible agit sur l’impôt. La part restante ne produit pas le même effet fiscal. C’est pourquoi il faut toujours distinguer les deux sur la déclaration. Pour calculer correctement, regardez la ligne correspondante, puis reportez la bonne fraction au bon endroit. Cette lecture évite une erreur qui peut fausser le résultat final.
- La part déductible réduit une fraction du revenu imposable.
- Elle influence le montant d’impôt à payer.
- Elle doit être distinguée de la part non déductible.
- Elle se vérifie sur la déclaration annuelle.
Comment la déclarer sans erreur
Pour déclarer correctement la csg déductible, il faut suivre les indications figurant sur la déclaration de revenus et reprendre les montants exacts mentionnés sur les documents sociaux. Le calcul fiscal repose sur des cases précises, et une erreur de part peut décaler tout le résultat. Le plus sûr est de comparer le bulletin, l’attestation et la déclaration avant validation, surtout si plusieurs revenus sont concernés.
Une fois la part déductible identifiée, vous pouvez calculer l’impact sur l’impôt en la soustrayant de la base concernée. Si vous avez un doute, conservez les justificatifs et vérifiez la cohérence entre les montants transmis et ceux déclarés. Cette méthode simple évite les écarts et sécurise votre situation fiscale, tout en gardant une trace claire des sommes déjà prélevées.
Salaires, allocations et pensions : trois cas à distinguer
Le cas du salarié et de la paie mensuelle
Pour le salarié, la retraite n’est pas la seule situation concernée : la paie mensuelle concentre déjà plusieurs règles de prélèvement social. Le revenu d’activité sert de point d’entrée, puis la csg s’applique selon la base retenue. En cas d’absence, le montant peut baisser, car la rémunération change et le calcul suit. Le service paie de l’entreprise ajuste alors les lignes pour refléter la situation réelle du mois.
Une allocation liée à l’activité peut aussi apparaître selon le contrat ou la période, ce qui modifie la lecture du bulletin. Le salarié doit alors vérifier si le prélèvement social correspond bien au revenu versé, surtout après une absence ou une reprise. Cette vigilance compte, car une variation de paie n’est pas toujours une erreur : elle traduit parfois simplement un changement de base.
- Le revenu d’activité du salarié sert de base principale.
- Une absence peut réduire la paie et donc le prélèvement.
- Le service paie ajuste les montants selon la situation du mois.
Retraité, allocataire, actif : ce qui change vraiment
Pour un retraité, la retraite et la pension obéissent à un autre traitement que la paie d’un actif. Une allocation de remplacement peut aussi être concernée, avec des règles adaptées au type de revenu. Le prélèvement social n’est donc pas identique d’une catégorie à l’autre, et le revenu de référence devient alors décisif pour comprendre le montant retenu.
Un retraité peut voir une pension soumise à la csg alors qu’un autre bénéficiera d’une exonération selon sa situation. De même, une allocation peut être prélevée différemment d’un salaire. Le point commun reste la logique sociale du prélèvement, mais le calcul varie selon le statut. Si vous comparez plusieurs documents, regardez toujours le type de revenu et la mention liée à la retraite ou à l’allocation.
Exonération, seuils et cas particuliers à vérifier
Qui peut être exonéré ou bénéficier d’un taux réduit ?
L’exonération peut concerner certains ménages dont le revenu reste sous un seuil précis. Dans ce cas, le fiscal et le social se rejoignent, car la situation de ressources détermine le traitement appliqué. Un ménage modeste peut ainsi bénéficier d’une exonération totale ou d’un taux réduit, selon le niveau retenu par les règles en vigueur. Cette logique protège les budgets les plus fragiles et évite un prélèvement trop lourd.
Le patrimoine, certains placements et d’autres revenus spécifiques peuvent aussi entrer dans des règles particulières. Il faut donc regarder la nature exacte du revenu, puis comparer le seuil avec la situation du ménage. Une exonération n’est jamais automatique sans vérification, et le moindre changement de ressources peut modifier le résultat. En cas de doute, relisez les avis reçus et gardez une trace des montants concernés.
- Vérifiez si votre revenu se situe sous le seuil prévu.
- Contrôlez si votre ménage remplit les conditions d’exonération.
- Regardez si un taux réduit remplace le taux habituel.
- Identifiez les placements ou revenus spécifiques concernés.
Les situations particulières à surveiller
Certains cas demandent plus d’attention, notamment quand le capital provient d’un placement ou d’un produit mixte. Le prélèvement peut alors dépendre du type de placement, du niveau de ressources et de la fiscalité associée. Une exonération peut exister dans une situation et disparaître dans une autre, ce qui impose de vérifier chaque ligne avec soin. Le ménage doit donc rester vigilant dès qu’un revenu change de nature.
Les cas particuliers concernent aussi les revenus irréguliers ou les changements de situation familiale. Une variation de retraite, une nouvelle allocation ou un placement arrivé à échéance peut modifier le traitement social. Si vous avez un doute, comparez les avis, les attestations et les montants prélevés. Cette vérification simple permet de sécuriser vos droits et d’éviter une mauvaise lecture du calcul appliqué.
Méthode pratique pour estimer son prélèvement social
Les étapes simples pour estimer le bon montant
Pour estimer votre prélèvement, commencez par identifier le revenu concerné, puis le montant exact retenu. Ensuite, vérifiez la base, le taux et la part éventuelle déductible. Vous pouvez calculer rapidement en multipliant la base par le taux, puis en comparant le résultat avec le bulletin. Cette méthode fonctionne pour un revenu d’activité comme pour une pension, à condition de bien lire chaque ligne.
Exemple simple : pour 2 400 euro de base avec un taux de 9,2 %, le montant atteint 220,80 euro. Si la base passe à 2 900 euro, le montant grimpe à 266,80 euro. Pour intégrer correctement le calcul, notez aussi les éléments variables du mois et revenez ensuite au bulletin pour vérifier l’écart. Cette routine vous aide à mieux comprendre vos retenues et à garder une vue claire sur votre budget.
- Identifiez le revenu et la base exacte.
- Repérez le taux appliqué sur le document.
- Calculez le montant attendu en euro.
- Revenez au bulletin pour comparer le résultat.
Quand utiliser un simulateur ou demander une vérification
Un simulateur devient utile dès que plusieurs revenus se croisent ou qu’une situation change en cours d’année. Il permet de calculer un ordre de grandeur, puis de revenir au document officiel pour confirmer le montant. Si vous avez une information incomplète, le simulateur peut intégrer les données manquantes et donner une solution rapide. Cela reste pratique quand le revenu varie d’un mois à l’autre ou quand la déclaration comporte plusieurs lignes.
Vous pouvez aussi demander une vérification si le montant affiché semble incohérent. Le service paie, l’organisme payeur ou l’espace en ligne peut alors corriger l’information. L’idée n’est pas de tout refaire, mais de comparer et d’intégrer les bonnes données au bon endroit. Quand le calcul devient complexe, le simulateur rassure, puis vous aide à revenir à une lecture simple et fiable du prélèvement social.
FAQ – Questions fréquentes sur la CSG et son calcul
Qu’est-ce que la CSG sur la paie, en termes simples ?
La csg sur la paie est un prélèvement social appliqué au revenu du salarié. Elle finance la sécurité sociale et apparaît sur le bulletin avec un taux, une base et un montant. Pour comprendre le calcul, il faut regarder la ligne dédiée, la part déductible et le net imposable. Si vous voyez la csg sur votre paie, c’est simplement la traduction d’une règle sociale appliquée à votre salaire brut.
Comment savoir si un taux réduit s’applique à mon revenu ?
Pour savoir si un taux réduit s’applique, il faut vérifier le barème, le seuil de ressources et la nature du revenu. La csg peut changer selon la situation du salarié ou du retraité, et le calcul dépend souvent du revenu fiscal. Si votre paie ou votre pension mentionne un taux particulier, comparez-le au document officiel. En cas de doute, demandez une information au service compétent.
Quelle part de CSG est déductible de l’impôt ?
La part déductible de la csg est celle qui réduit le revenu imposable lors de la déclaration. Elle agit sur l’impôt, mais pas sur l’ensemble du prélèvement social. Pour bien faire le calcul, il faut distinguer la part déductible de la part non déductible. Sur la paie comme sur d’autres revenus, cette séparation aide à comprendre l’effet fiscal réel et à éviter une erreur de déclaration.
La CSG concerne-t-elle aussi la retraite et les allocations ?
Oui, la csg peut concerner la retraite, certaines pensions et plusieurs allocations. Le taux dépend du type de revenu, du barème et parfois d’une exonération. Un retraité peut donc voir un prélèvement sur sa pension, tandis qu’un allocataire peut être soumis à une règle différente. Pour vérifier, regardez la base, le montant et la mention sociale indiquée sur le document reçu.
Comment vérifier le bon prélèvement sur mon bulletin ?
Commencez par lire la paie ligne par ligne : base, taux, montant et part déductible. Comparez ensuite le brut avec le prélèvement social affiché, puis contrôlez la cohérence avec vos heures, primes ou absences. Si une différence vous étonne, le service paie peut expliquer le calcul. Cette vérification simple vous aide à repérer une erreur ou à confirmer que la retenue est normale.
Quand utiliser un simulateur pour estimer son montant ?
Un simulateur est utile dès que votre revenu varie, qu’une retraite change ou qu’une déclaration devient plus complexe. Il permet d’estimer la csg, de comparer le montant attendu et de revenir au bulletin officiel pour contrôle. Si vous avez plusieurs sources de revenu, le simulateur apporte une information rapide et une solution pratique. C’est souvent le meilleur réflexe avant de valider une déclaration ou une vérification fiscale.
Vous aimerez aussi
 Paie

 Paie
 Paie
 Paie