
Cotisation au FNAL sur la fiche de paie : calcul et taux
 Francois
•
27 octobre 2026
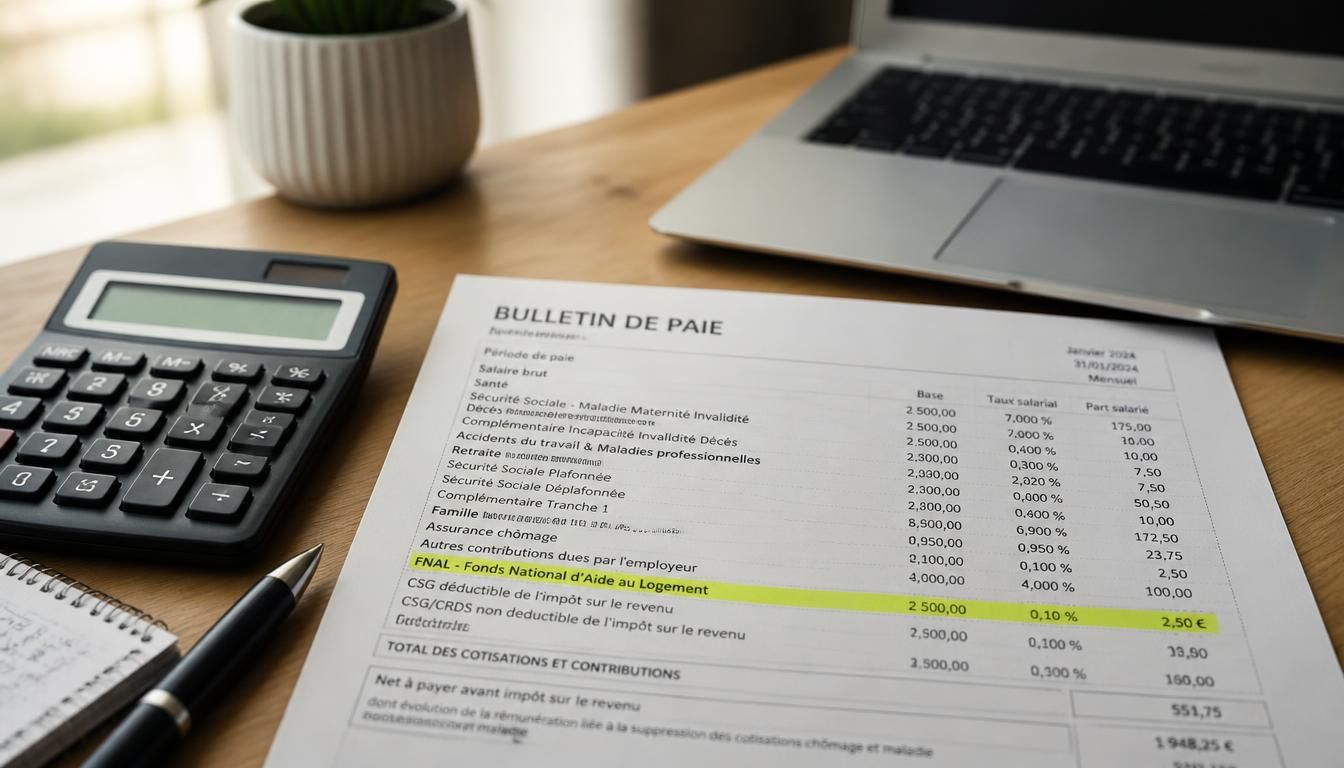
Une fiche de paie peut parfois sembler remplie de lignes obscures. Pourtant, derrière certaines mentions se cache un mécanisme utile à comprendre. La fnal cotisation est un repère de paie qui relie le financement du logement aux obligations de l’employeur. Cette question revient souvent quand on lit un bulletin de salaire : à quoi sert-elle, qui la supporte et comment la vérifier ? Cet article vous aide à lire ce poste social avec plus de clarté.
Comprendre le FNAL et sa place dans les cotisations sociales
Le FNAL, pour Fonds national d’aide au logement, désigne un fonds alimenté par une cotisation patronale destinée à soutenir le logement. Dans une entreprise, il s’inscrit parmi les charges sociales qui financent la sécurité collective. Pour le salarié, la ligne peut sembler discrète, mais elle reflète un coût réel supporté par l’employeur. Le code social qui l’encadre rappelle que la caisse de financement ne dépend pas d’un prélèvement sur le salaire net.
En pratique, cette contribution aide à comprendre le lien entre paie et logement, sans confondre charge visible et coût global. Dans une entreprise, le conseil utile est simple : lire la ligne, vérifier l’assiette et comparer avec le bulletin. L’article du code applicable précise la logique générale, et la question à se poser reste toujours la même : qui finance quoi, et à quel moment ?
À quoi sert ce prélèvement et qui le finance ?
Le FNAL sert à alimenter un fonds dédié à l’aide au logement. Il est financé par l’employeur, pas par une retenue sur le salaire du salarié. Sur le plan social, cette cotisation complète d’autres contributions patronales et participe au système de sécurité collective. Dans une entreprise, son rôle est donc indirect mais essentiel : soutenir le logement sans modifier le net versé. Une caisse de collecte centralise ensuite les sommes selon le cadre prévu par le code.
Pourquoi il apparaît sur la fiche de paie sans être une retenue salariale
La ligne apparaît sur la paie parce qu’elle fait partie du coût employeur, même si elle ne réduit pas le salaire net. Vous voyez alors une mention qui documente la charge sociale, pas une retenue du salarié. Cette lecture évite bien des confusions, surtout quand une entreprise compare ses postes de paie. Le fnal est donc visible pour la transparence, mais il reste supporté par l’employeur.
- Définir le FNAL comme une contribution patronale liée au logement.
- Identifier son rôle dans le financement social.
- Lire la ligne sur la fiche de paie sans la confondre avec une retenue salariale.
- Distinguer la charge affichée du coût réel pour l’entreprise.
Comment le taux change selon l’effectif et comment le calculer
Le taux dépend surtout de l’effectif de l’entreprise. En dessous du seuil de 50 salariés, le régime est plus léger ; au-delà, le taux change et la rémunération sert d’assiette selon les règles applicables. C’est une logique pratique : même salaire, mais cotisation différente selon la taille de l’entreprise. En janvier, en mai ou en juillet, un changement d’effectif peut donc modifier le traitement de paie et la facturation sociale.
Pour le calcul, on applique le taux à la rémunération brute dans la limite du plafond prévu. Si le salaire augmente, la cotisation suit ; si le plafond est atteint, la limite s’impose. Ce mécanisme de régime distingue les petites et grandes structures. La réponse à la question centrale est simple : vérifiez l’effectif, puis l’assiette, puis le taux. C’est la pratique la plus sûre pour éviter une erreur de salaire.
Le seuil de 50 salariés et ses conséquences
Le franchissement du seuil de 50 salariés change le taux applicable et peut modifier la contribution due. Une entreprise qui grandit doit donc suivre son effectif avec attention, car le régime n’est plus le même. Le taux n’évolue pas au hasard : il dépend d’une application précise des règles, avec un plafond à surveiller. En pratique, le salarié ne paie rien directement, mais le salaire brut sert de base au calcul patronal.
Exemple de calcul sur une masse salariale mensuelle
Imaginons une entreprise avec 12 salariés et une masse salariale mensuelle de 30 000 euros. Si le taux applicable est de 0,10 %, la cotisation atteint 30 euros. Avec 60 salariés et un taux de 0,50 %, la même base donne 150 euros. Ces exemples montrent qu’une variation de régime change vite le montant. En mai comme en juillet, le calcul reste pratique : base, taux, résultat.
Ce qu’il faut vérifier en cas de changement d’effectif
Si l’effectif évolue, contrôlez la date de franchissement, la rémunération retenue et le taux appliqué. La limite du plafond doit aussi être vérifiée, surtout quand la paie change en cours d’année. Une entreprise peut ainsi modifier son paramétrage sans s’en rendre compte, d’où l’intérêt d’un suivi pratique. En janvier, une mauvaise application peut se retrouver plusieurs mois plus tard sur le bulletin.
- Vérifier le seuil de 50 salariés.
- Contrôler la rémunération brute utilisée comme base.
- Comparer le taux appliqué avec le régime attendu.
- Surveiller le plafond et la date de changement d’effectif.
- Recalculer la cotisation si la masse salariale a varié.
Où le retrouver en comptabilité et comment vérifier qu’il est juste
En comptabilité, la charge liée au logement se retrouve dans un code social dédié, souvent rattaché aux charges patronales. Le compte utilisé doit refléter correctement la paie et la caisse de collecte. Dans une gestion locale ou dans une structure agricole, la logique reste similaire : on enregistre la contribution, puis on la rapproche du texte de référence. Le point de vigilance est simple : ne pas confondre écritures de paie et facture sociale.
Le contrôle pratique consiste à vérifier le libellé, le montant et la cohérence avec la rémunération. Si le nouveau paramétrage modifie la recette attendue, il faut comprendre pourquoi avant de modifier les écritures. Le code social peut évoluer, mais la méthode reste stable : comparer, justifier, puis corriger. Dans une habitation collective ou une structure de logement, la même logique de sécurité comptable s’applique.
| Point de contrôle | Ce qu’il faut vérifier |
|---|---|
| Lecture comptable | Code de charge, montant, rattachement social |
| Vérification du bulletin | Base, taux, cohérence avec la paie |
| Erreurs fréquentes | Mauvais effectif, plafond oublié, code mal saisi |
Le compte comptable à connaître pour enregistrer la charge
Le compte de charge doit être cohérent avec la contribution sociale enregistrée. En pratique, la paie alimente l’écriture, puis la caisse reçoit la somme due. Si le code comptable est mal choisi, la gestion devient confuse et la recette sociale est faussée. Dans un service local ou une structure de logement, ce point mérite une vérification régulière. Le conseil pratique : garder le même texte de référence pour chaque période.
Les erreurs fréquentes à repérer avant de contester
Les erreurs les plus courantes concernent le taux, le plafond, l’effectif et le code de paie. Il arrive aussi qu’une caisse applique un ancien paramétrage après un changement de régime. Avant de contester, comparez le bulletin, la base de calcul et la contribution attendue. Si une habitation collective ou une activité agricole est concernée, le contrôle reste le même : vérifier d’abord, modifier ensuite, pour limiter les écarts.
Les bons réflexes pour contrôler un bulletin de paie
Commencez par lire la ligne, puis comparez-la à la rémunération brute et au régime applicable. Vérifiez aussi le code utilisé, la date de mise à jour et la cohérence avec les autres charges sociales. Si un salarié remarque une anomalie, l’employeur peut corriger la paie plus vite avec un contrôle précis. Ce réflexe pratique évite des écarts durables sur l’année et sécurise la gestion humaine.
- Comparer le montant avec la base brute.
- Vérifier le code social utilisé sur la paie.
- Contrôler le taux et le plafond appliqués.
- Relire le bulletin avant toute contestation.
FAQ – Questions fréquentes sur la contribution liée au logement
Qui paie cette contribution sur le bulletin de salaire ?
La cotisation est supportée par l’employeur. Le salarié la voit sur la paie, mais elle ne réduit pas son net.
Le taux change-t-il quand l’entreprise franchit un seuil d’effectif ?
Oui, le régime évolue avec l’effectif, et le taux peut changer dès que le seuil est atteint.
Comment vérifier rapidement si le montant est correct ?
Comparez la base, le plafond, le taux et le code de paie avec le texte applicable et la règle urssaf.
Que faire en cas d’écart entre la paie et le calcul attendu ?
Recalculez, repérez la source de l’écart et demandez une correction si nécessaire. Un conseil pratique : conservez vos justificatifs.
Vous aimerez aussi
 Paie

 Paie
 Paie
 Paie